Katman 1
Kısa vadeli güvence
Günlük akış ve beklenmedik durumlar için hazırlık.
- Aylık zorunlu giderleri listeleyin
- 3–6 aylık gider kadar rezerv hedefleyin
- Rezervi günlük harcamalardan ayrı tutun
- Rezerv kullanıldığında yeniden doldurma planı yapın
journofeedry, enflasyon, kur dalgalanmaları ve beklenmedik masraflar karşısında bütçenizi ve birikiminizi korumanıza yardımcı olacak sade, tarafsız bilgiler sunar.
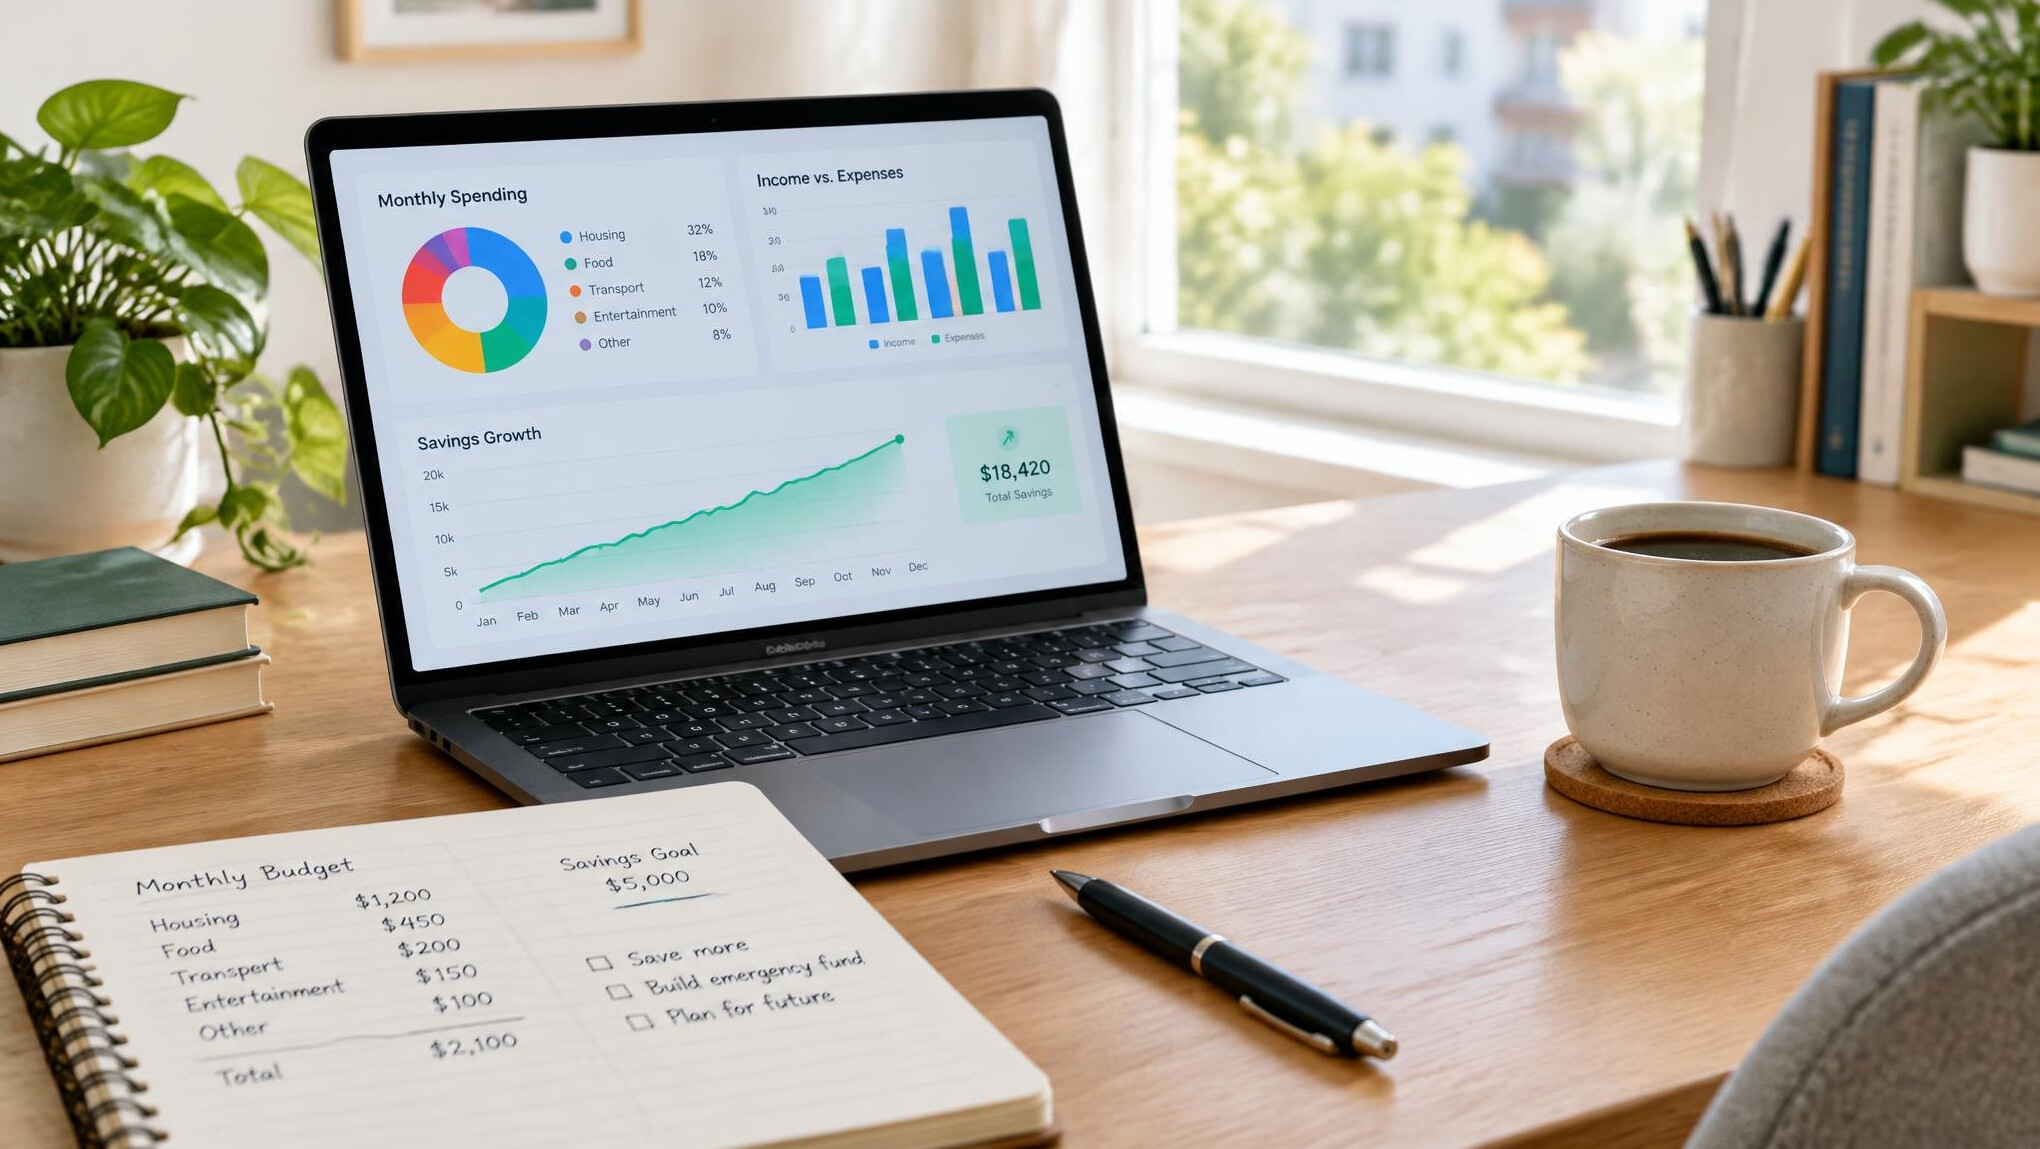
Gelirinizi, giderinizi ve birikiminizi birlikte düşünmek, belirsizlik karşısında en güçlü savunmadır.
Birkaç aylık zorunlu gideri kolay erişilebilir bir yerde tutmak, beklenmedik durumlarda borçlanma ihtiyacını azaltır.
Birikimin alım gücünü korumak için reel getiri kavramını anlamak ve nakdin zaman içindeki değerini izlemek önemlidir.
Tüm birikimi tek bir varlıkta toplamak yerine farklı araçlara yaymak, tek bir dalgalanmanın etkisini sınırlar.
Her katman farklı bir riske karşı hazırlık sağlar. Önemli olan sırayı bilmek ve acele etmemektir.
Günlük akış ve beklenmedik durumlar için hazırlık.
Fiyat artışları ve kur hareketlerine karşı bilinçli duruş.
Hedeflerinize yayılan, sabırlı ve düzenli bir yaklaşım.
Karmaşık görünen finansal planlama, küçük ve düzenli adımlarla yönetilebilir hale gelir.
Son üç ayın harcamalarını kategorilere ayırarak gerçek tablonuzu görün.
Zorunlu, esnek ve isteğe bağlı giderleri ayırın; kısılabilecek kalemleri işaretleyin.
Aylık gideriniz üzerinden ulaşılabilir bir acil durum hedefi belirleyin.
Yüksek faizli borçlara öncelik vererek toplam maliyeti azaltmayı planlayın.
Vade ve risk dengesini düşünerek birikimi farklı araçlara yayın.
Üç ayda bir planı kontrol edin; gelir ve fiyat değişimlerine göre güncelleyin.
Büyük kararlar küçük alışkanlıklarla başlar. Bu bölümler, bütçenizi korumanın temel yapı taşlarını özetler.
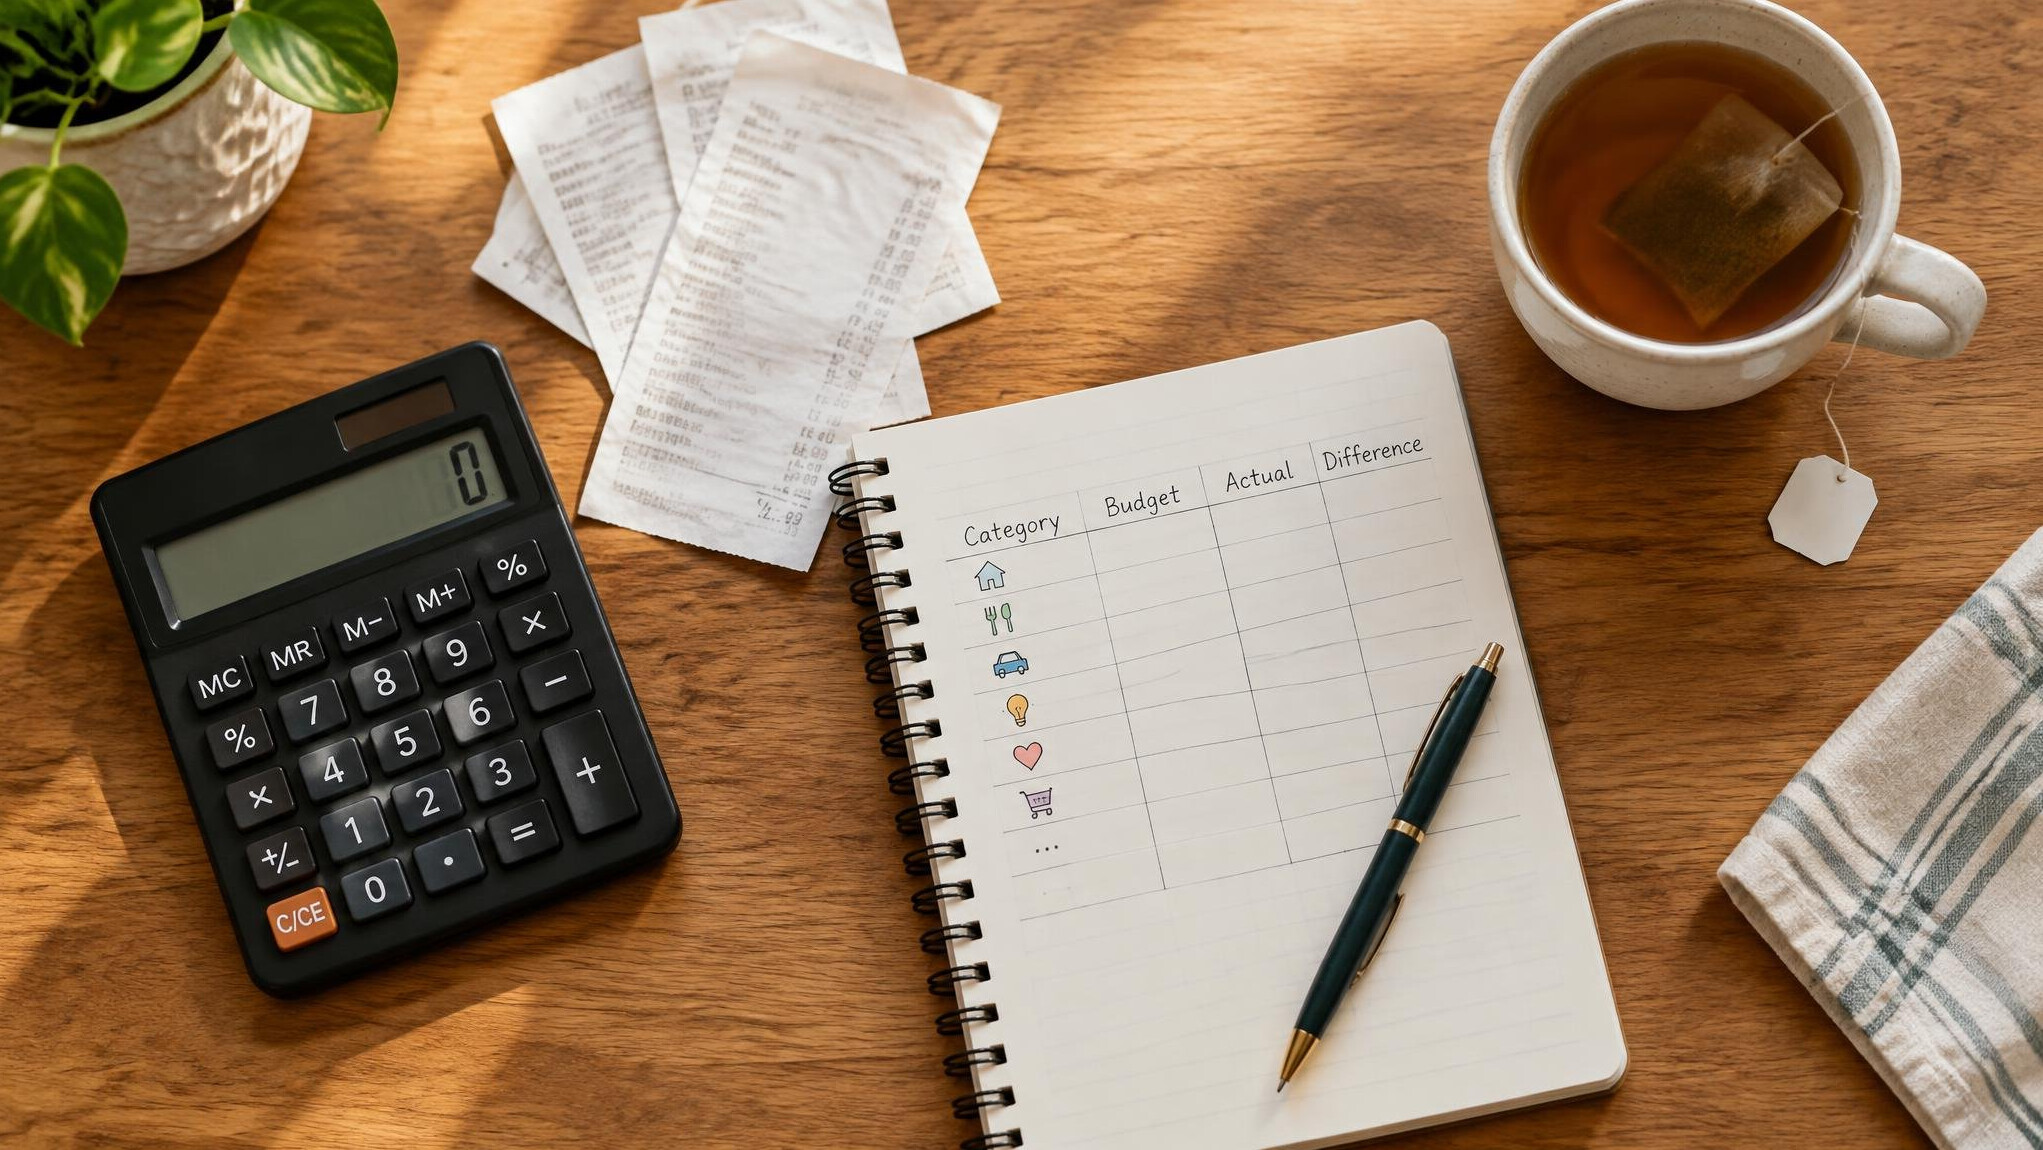
Gelir ve giderlerinizi tek bir tabloda toplamak, nereye ne kadar harcadığınızı netleştirir. Küçük ama sürekli kalemler, uzun vadede toplam bütçeyi en çok etkileyen unsurlardır.
Gelir geldiği gün birikim payını ayırmak, kalan tutarla yaşamayı kolaylaştırır. Küçük tutarlar bile düzenli ayrıldığında zamanla anlamlı bir rezerve dönüşür.
Altın, döviz ve mevduat gibi araçların her birinin getiri, likidite ve risk özellikleri farklıdır. Hangisinin ne işe yaradığını bilmek, panikle verilen kararları azaltır.
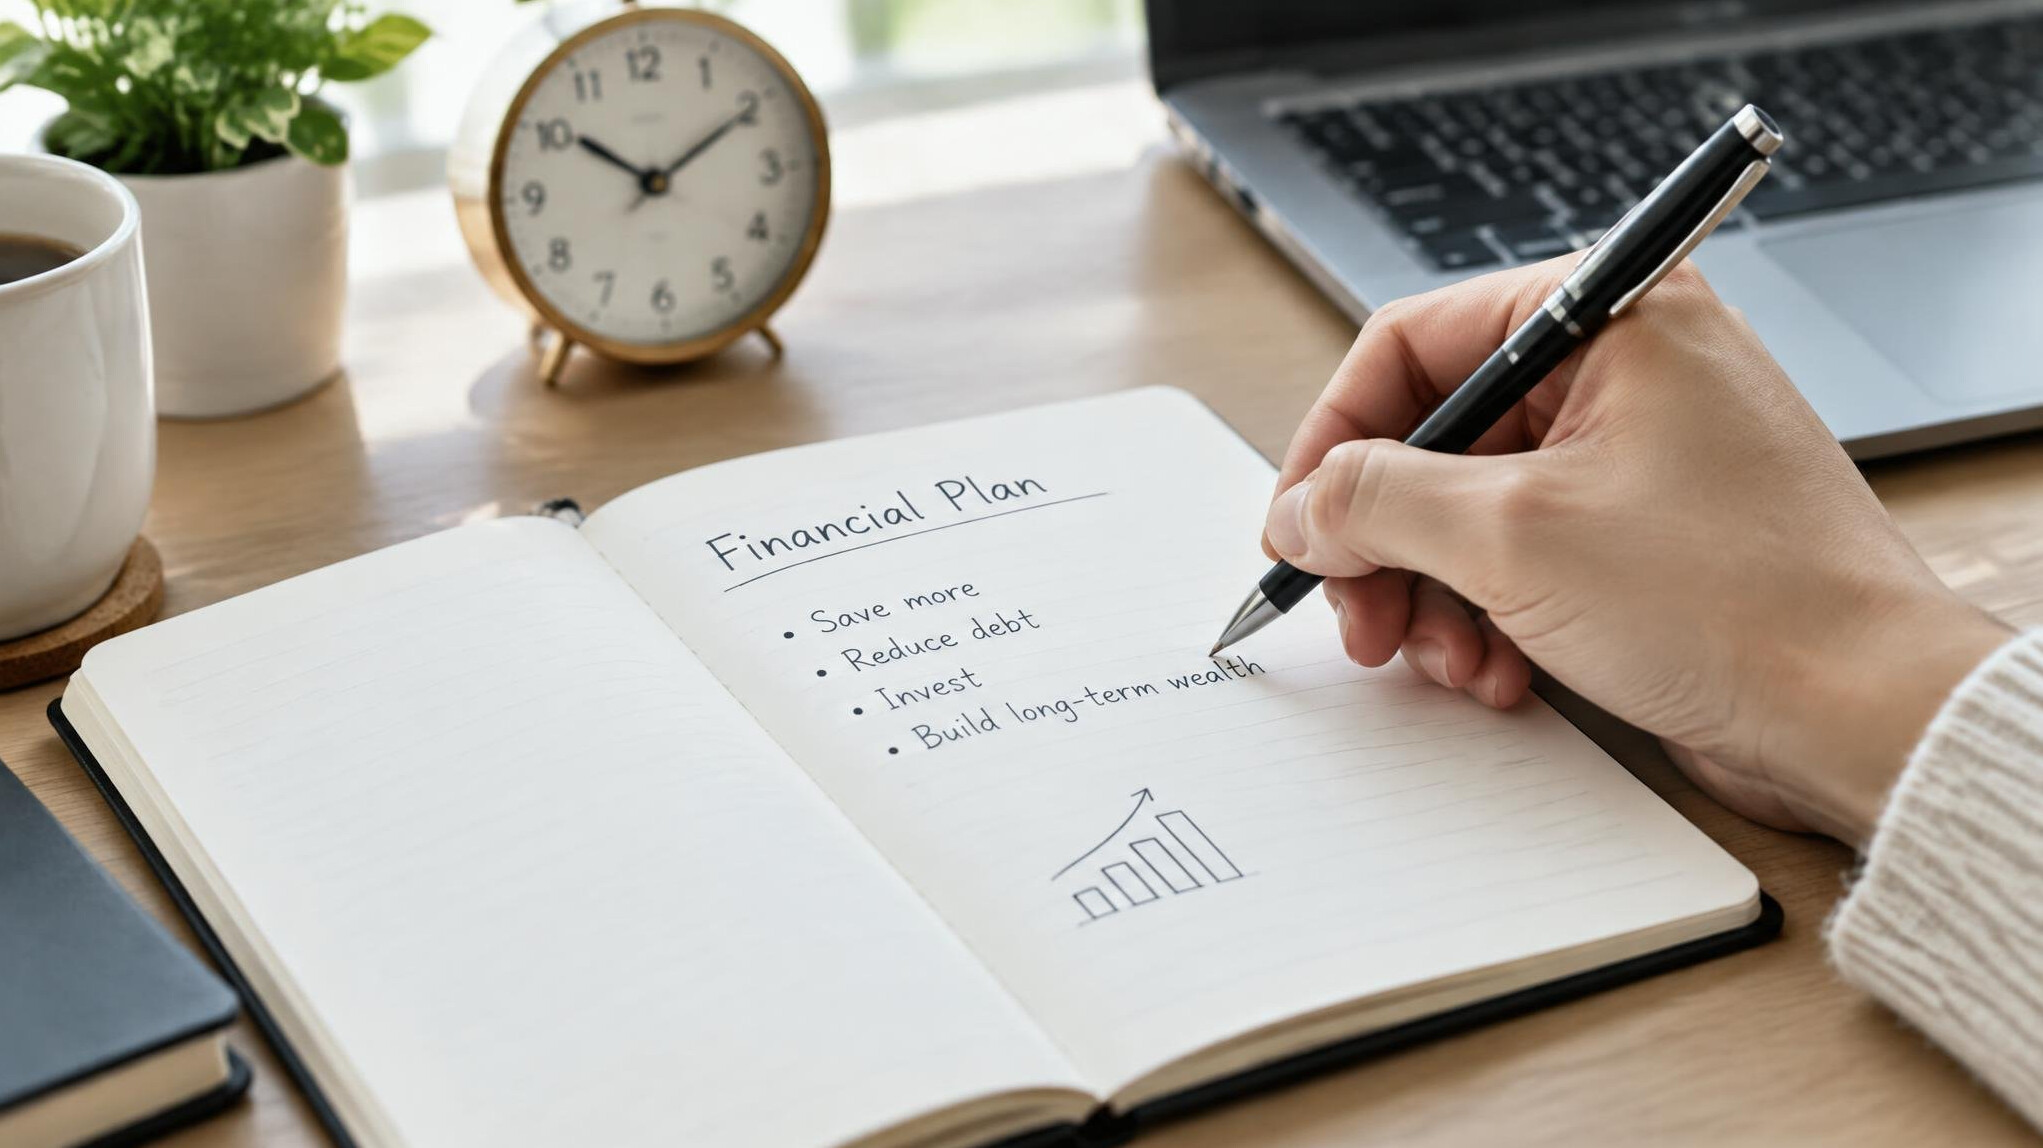
Hedeflerinizi, rakamları ve gözden geçirme tarihlerini yazıya dökmek, dalgalı dönemlerde sakin kalmanızı ve plana sadık kalmanızı sağlar.
Alanında deneyimli editör ve araştırmacılardan oluşan ekibimiz, içerikleri tarafsızlık ve doğruluk ilkesiyle hazırlar.
Genel Yayın Yönetmeni
Doğru bilgi, doğru karar için ilk adımdır.
Ekonomi Editörü
Rakamların arkasındaki hikâyeyi sade anlatmaya çalışırım.
Kişisel Finans Araştırmacısı
Her bütçenin kendine özgü bir dengesi vardır.
Veri Analisti
Veriyi anlaşılır kılmak, güveni artırır.
Dil ve Redaksiyon Editörü
Sade dil, karmaşık konuları herkese açar.
Makroekonomi Araştırmacısı
Büyük resmi görmek, küçük kararları iyileştirir.
Bütçe ve Planlama Uzmanı
Plan yapmak, endişeyi azaltır.
Doğrulama Editörü
Her bilgiyi yayından önce iki kez kontrol ederiz.
Finansal dayanıklılığı oluşturan temel konuları birlikte ele alıyoruz.
Bilgilendirme: Bu sitedeki içerikler genel bilgilendirme amaçlıdır ve yatırım tavsiyesi niteliği taşımaz. Kişisel kararlarınızı vermeden önce kendi koşullarınızı değerlendirin.